Банковская карта
 Ирина Концавенко
Банковская карта — это привязанный к банковскому счету платежный инструмент, который позволяет его владельцу осуществлять различные финансовые операции. В частности, с помощью карточки можно оплачивать товары и услуги (в том числе в Интернете), снимать наличные, переводить деньги, контролировать баланс и получать доступ к другим банковским услугам.
Что такое банковская карта
Собственником карточки является банк-эмитент, а держателем — клиент банка. Держатель карты имеет право использовать ее для проведения финансовых операций в рамках условий, установленных банком, но сам платежный инструмент и связанные с ним права на выпуск и обслуживание контролирует банк.
Типы банковских карт
Чтобы удовлетворить разные потребности клиентов и предложить им подходящие финансовые инструменты в зависимости от их целей, образа жизни и финансовых возможностей, банки выпускают разные виды карт. Существует несколько классификаций.
По типу средств на счете
В зависимости от того, распоряжается ли держатель «плacтикa» собственными или заемными деньгами при использовании платежного инструмента, карты подразделяются на дебетовые и кредитные.
Дебетовые предназначены для хранения и использования собственных средств. Оплатить товар или услугу, а также обналичить деньги можно лишь при наличии нужной суммы на карточном счете.
Если подключен овердрафт, возможно совершать покупки в кредит при нехватке своих денег. В большинстве случаев банки предоставляют дебетовые карточки с овердрафтом держателям, которые обслуживаются в рамках зарплатного проекта.
Среди дебетовых карт выделяют и предоплаченные карточки. Они предназначены для проведения расчетов в пределах внесенной клиентом суммы. Такие карты часто дарят на праздники или используют для контроля бюджета, поскольку их обычно нельзя пополнить.
Кроме того, существуют аффинити-карты, выпускаемые банком совместно с определенными организациями и предназначенные для оказания им благотворительной помощи, и кобрендинговые карты, которые выпускаются вместе с популярными компаниями и предоставляют держателям дополнительные бонусы и скидки.
По кредитной карте можно тратить деньги в рамках одобренного кредитного лимита. Он устанавливается в индивидуальном порядке с учетом платежеспособности. В оговоренные сроки заемщику необходимо погашать задолженность с начисленными процентами или без них (в течение грейс-периода). После закрытия долга кредитный лимит возобновляется.
Таким образом, кредитные средства могут использоваться неоднократно. При желании клиент может внести собственные деньги на карт-счет и пользоваться суммой сверх лимита.
Также существуют карты рассрочки, представляющие собой особый тип кредитных карт, который позволяет разбивать стоимость покупок на несколько равных платежей без начисления процентов, если погашение происходит в соответствии с установленным графиком.
По платежной системе
Каждая банковская карта выпускается в определенной платежной системе — национальной (локальной) или международной (глобальной).
Национальные платежные системы нацелены на удовлетворение потребностей клиентов банков в проведении платежей внутри одной страны. В России, например, активно используется платежная система «Мир».
Международные платежные системы, к примеру, Visa, Masterсard, UnionPay подразумевают выпуск карт банками разных государств. Держатели такого «пластика» имеют возможность расплачиваться карточкой в своей стране и за рубежом.
Также существуют кобейджинговые карточки, которые поддерживают сразу две платежные системы (допустим, «Мир» и UnionPay), что расширяет границы их использования.
По категории
Банковские карты бывают классическими и премиальными. Обе категории карточек обладают базовыми функциями, но различаются лимитами на операции и набором дополнительных привилегий. Например, премиальные карты (золотые, платиновые и др.) подчеркивают высокий социальный статус владельца и обеспечивают ему доступ к ряду эксклюзивных услуг — страхование для путешественников, доступ в бизнес-залы аэропортов (например, по программе Lounge Key или Priority Pass), консьерж-сервис и т.д.
По валюте счета
Карточки могут быть привязаны как к счету в национальной, так и в иностранной валюте. Первые карты идеально подходят для расчетов внутри страны. В свою очередь валютные карты позволяют осуществлять транзакции в иностранной валюте, что помогает избежать дополнительных затрат на конвертацию.
Кроме того, существуют мультивалютные карточки, с помощью которых можно совершать покупки в разных валютах. Такой «пластик» позволяет пользователю выбирать денежную единицу для расчетов в зависимости от ситуации, что делает его особенно удобными для путешествий и покупок за границей.
По типу носителя
Банковская карта может быть выпущена как на физическом носителе, так и в цифровом формате (виртуальная).
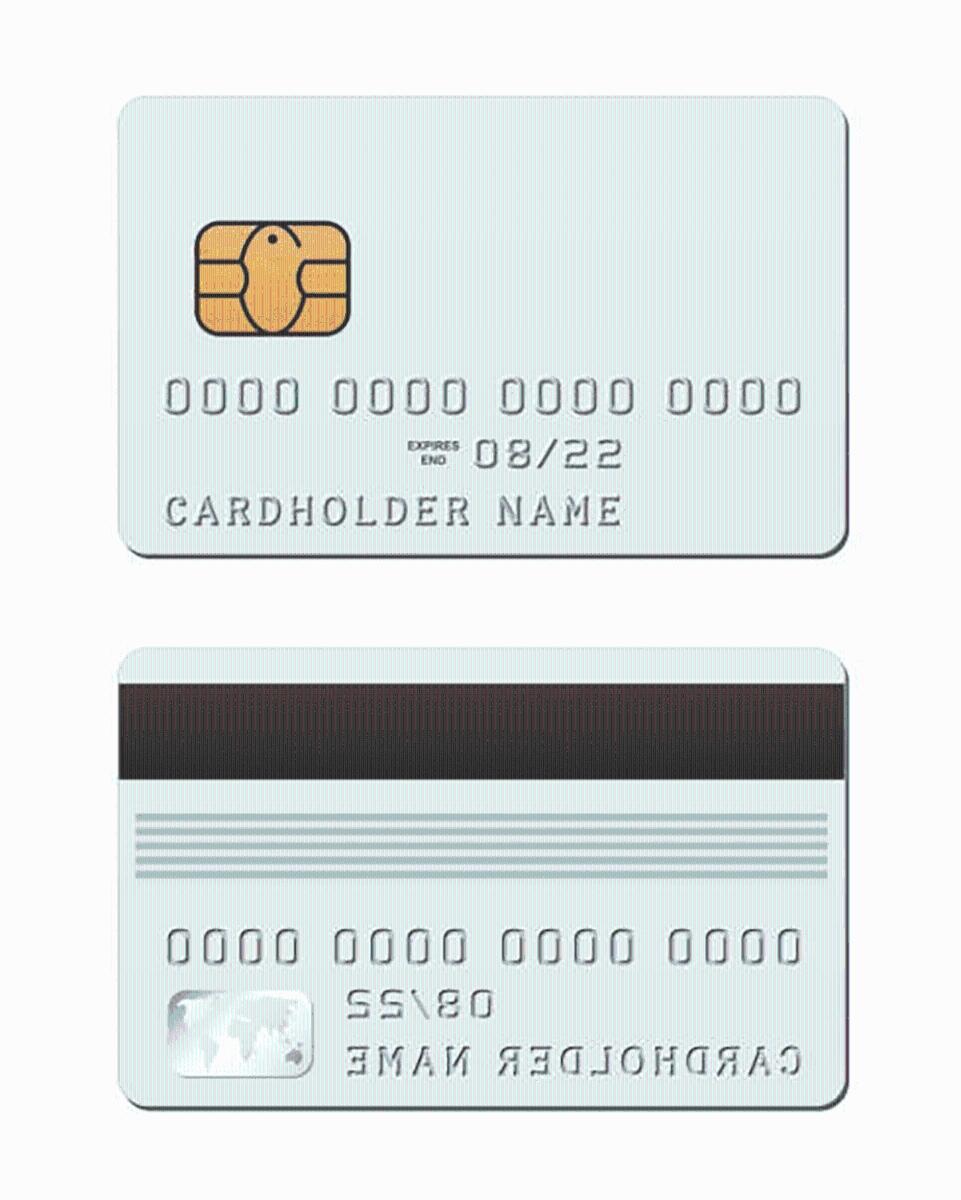
Чаще всего карты изготавливаются из пластика, но для VIP-клиентов доступны и металлические варианты. На физической карточке указываются реквизиты: уникальный номер, имя и фамилия владельца (если карта именная), срок действия, логотипы банка и платежной системы, а также трехзначный код безопасности.
Виртуальная карта представляет собой набор цифровых реквизитов. Они удобны для совершения онлайн-покупок, а также для временного использования или безопасного хранения средств, например, для регистрации на сайтах. Цифровые карточки также подходят для покупок в офлайн-магазинах, если привязать их к платежному приложению, например, Mir Pay, Google Pay, Samsung Pay или Apple Pay.
По персонализации
Делятся на именные и неименные. Первые содержат на «пластике» имя и фамилию держателя, что помогает легче идентифицировать владельца. Из-за необходимости нанесения данных на карту ее выпуск обычно занимает несколько дней.
На неименные карточки, в свою очередь, не наносятся данные держателя, поэтому их можно получить сразу после одобрения заявки.
По нанесению данных
Можно разделить на неэмбоссированные и эмбоссированные.
На неэмбоссированных картах персональные данные просто печатаются на «пластике», в то время как на эмбоссированные информация наносится путем выдавливания рельефных символов. Этот способ обеспечивает долговечность «пластика» и защищает данные от стирания.
Сколько стоит банковская карта
Цены на банковские карточки могут значительно различаться в зависимости от их типа и банка. Некоторые карты доступны без каких-либо затрат, в то время как за выпуск и обслуживание других может взиматься фиксированная плата или ежегодная комиссия.
Также следует учитывать возможные комиссии за операции, такие как снятие наличных или международные транзакции.
Преимущества банковских карт
К главным преимуществам платежного инструмента относятся:
Удобство. Можно проводить платежи без наличных, что упрощает покупки и сокращает время на расчет.
Универсальность. Карту возможно использовать в обычных магазинах и для онлайн-покупок.
Сохранность денег. Потерять карточку сложнее, чем купюры. К тому же можно сразу заблокировать ее, чтобы защитить деньги от мошенников.
Контроль расходов. Держатель «пластика» имеет возможность отслеживать транзакции в интернет-банкинге или мобильном приложении, что помогает лучше управлять бюджетом и анализировать свои расходы.
Наличие бонусов. В рамках программы лояльности клиентам начисляется кешбэк за покупки. По некоторым платежным инструментам предусмотрено получение процента на остаток средств, по кобрендиговым карточкам — скидки от компаний-партнеров банка.
Возможность кредитования. Кредитные карточки позволяют получать доступ к заемным средствам, что может быть полезно в случае неожиданных расходов.
Важно понимать, что универсальной банковской карты, которая была бы наиболее выгодной в любых обстоятельствах, не существует. Однако если внимательно следить за текущими предложениями от банков, можно найти «пластик», который будет наилучшим образом соответствовать конкретным потребностям и целям.
Как оформить банковскую карту
С развитием информационных технологий банки стали широко внедрять онлайн-сервисы для предоставления услуг. Теперь можно подать заявку на выпуск карты на официальном сайте кредитно-финансовой организации или в мобильном приложении банка. Для этого достаточно заполнить анкету, приложить необходимые документы и дождаться решения банка. В случае положительного ответа клиенту сообщат, где и когда он сможет забрать готовую карту или предложат оформить бесплатную курьерскую доставку.
Люди, которые не пользуются Интернетом, могут по-прежнему явиться для подачи заявления на предоставление карточки в ближайшее отделение банка.
На рассмотрение запроса и выпуск именного «пластика» обычно уходит не менее 3-5 рабочих дней. Неименную карту можно получить в день обращения.
Исторический экскурс
В начале XX века некоторые крупные магазины и нефтяные компании в США начали выпускать пластиковые карточки для постоянных клиентов. Эти карты не были полноценными платежными средствами — они использовались для отложенного платежа за товары и услуги в конкретной компании.
Первая настоящая кредитная карта была создана в 1950 году основателем компании Diners Club Фрэнком Макнамарой. История ее создания связана с тем, что однажды Макнамара забыл кошелек в ресторане и не смог оплатить счет. Это подтолкнуло его к идее создать универсальную карточку, которая позволяла бы клиентам оплатить ужин в ресторанах с отложенным платежом. Первая карта Diners Club была сделана из картона. С ее помощью можно было расплачиваться в 27 ресторанах Нью-Йорка.
В 1958 году компания American Express выпустила кредитную карточку, ориентированную на путешествия и развлечения. Она была сделана из пластика, что стало стандартом для будущих карт. В этом же году Bank of America наладил выпуск карточек BankAmericard. Они стали первыми массовыми банковскими картами, доступными широкой аудитории, которые позволяли клиентам брать деньги в долг у банка и расплачиваться в различных магазинах.
В 1966-м несколько банков США объединились для создания ассоциации Interbank Card Association (ICA), которая впоследствии трансформировалась в MasterCard. Эта инициатива позволила финансовым учреждениям совместно обслуживать пластиковые карты и установить единые правила работы с ними. Такое сотрудничество ускорило развитие индустрии банковских карт, сделав их более доступными для клиентов и торговцев.
В 1970-х годах карты начали оснащаться магнитной полосой, которая хранила данные о владельце и позволяла использовать «пластик» в электронных терминалах и банкоматах. Это нововведение сделало платежи быстрее и безопаснее.
В 1973-м была введена система автоматизированных расчетов, которая позволила обрабатывать транзакции с использованием пластиковых карт. Это значительно упростило процесс оплаты и сделало его более безопасным.
В 1990-х годах в Европе началось внедрение карт с чипом (EMV-технология, разработанная совместно Europay, Masterсard и Visa). Чиповые карточки стали более защищенными от мошенничества, так как данные на чипе сложнее подделать по сравнению с магнитной полосой.