Дифференцированный платеж
 Ирина Концавенко
Дифференцированный платеж (от лат. differentia «различие») — это разновидность платежа, используемая при погашении кредита или займа, при которой размер выплаты постепенно уменьшаются с течением срока кредитования. При использовании такой схемы максимальная финансовая нагрузка ложится на заемщика в первые месяцы выплаты долга, а к концу периода погашения взносы становятся минимальными.
Что такое дифференцированный платеж
При формировании графика погашения с использованием дифференцированных платежей основной долг (тело кредита) делится на равные части в соответствии со сроком кредитования, а проценты начисляются на остаток задолженности. По мере уменьшения основного долга сокращается сумма начисленных процентов. Этим и объясняется разница в размере ежемесячных платежей.
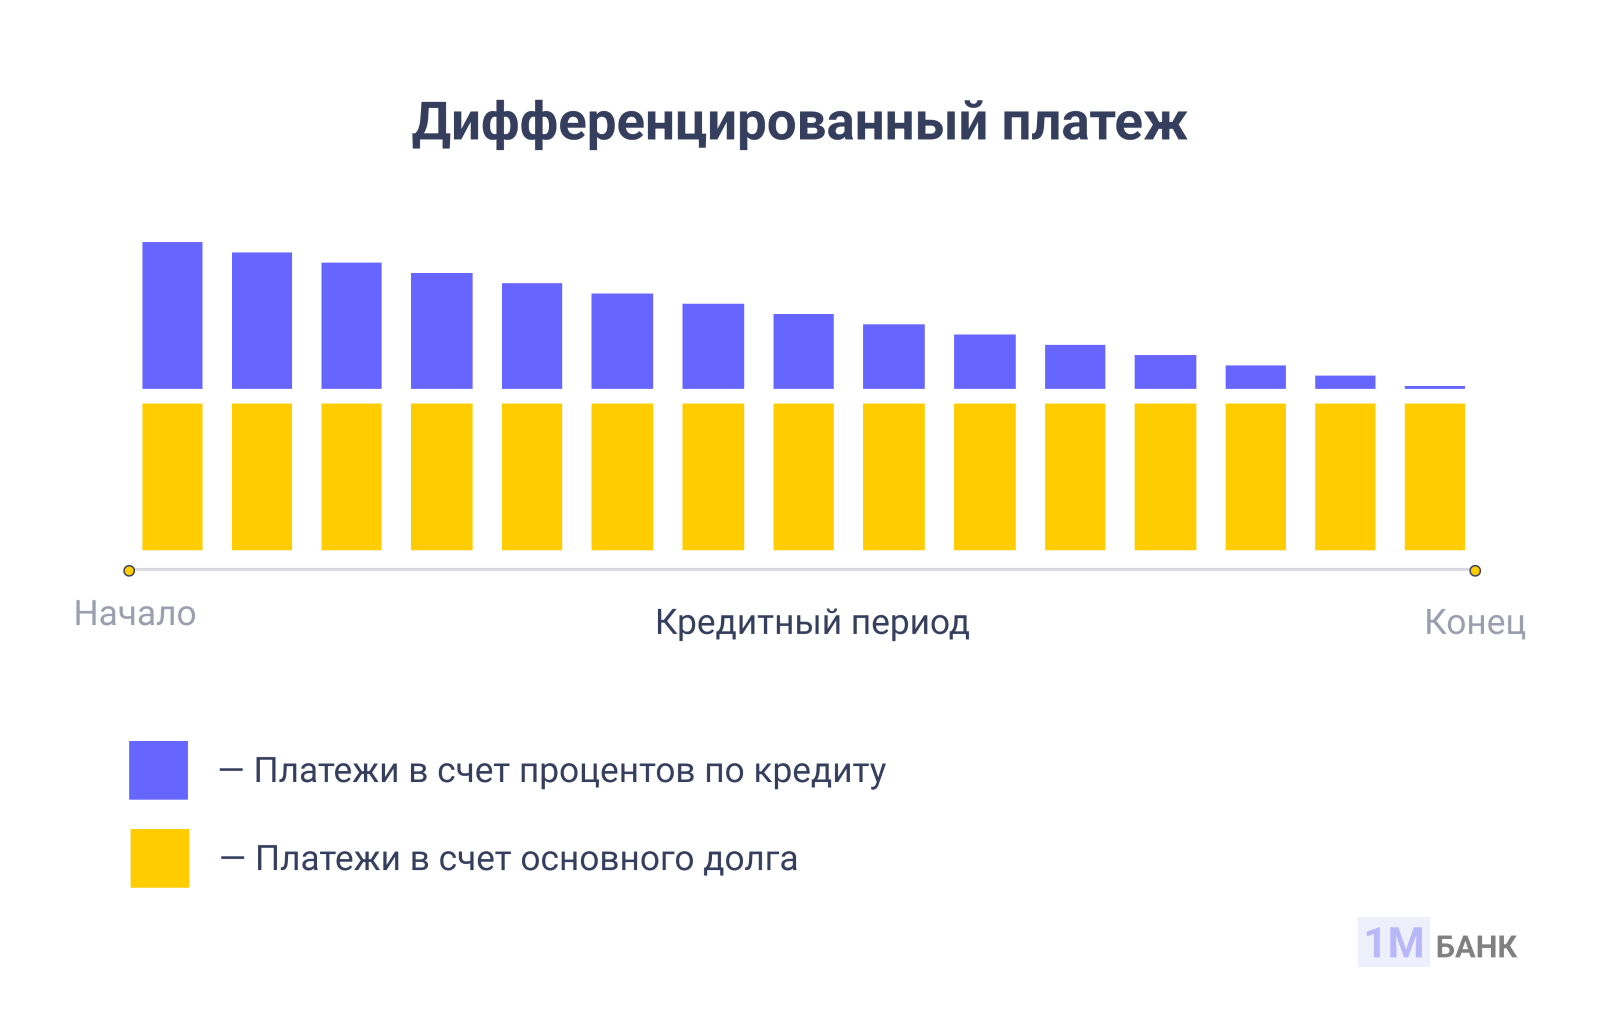
Динамика уменьшения платежей при дифференцированной схеме
Таким образом, заемщик платит проценты только на ту часть долга, которую он еще не вернул, и в итоге общая переплата по кредиту оказывается меньше, чем при аннуитетных платежах, где кредитор сразу прибавляет к основному долгу проценты, после чего разбивает полученную сумму на равные доли. По этой причине банки и МФО редко предлагают клиентам погашение кредитов дифференцированными платежами.
Уже непосредственно при погашении кредита переход с одной схемы на другую, например, с дифференцированных платежей на аннуитетные, как правило, не предусмотрен.
Формула расчета дифференцированного платежа
Общий размер ежемесячных выплат зависит от суммы кредита, процентной ставки и срока его погашения (обычно это количество месяцев). Каждый платеж состоит из двух частей: основной долг и проценты за его использование. Формула расчета платежа выглядит так: M = OD + PR, где:
- M — общий размер ежемесячного платежа;
- OD — часть платежа в счет погашения основного долга;
- PR — проценты за обслуживание оставшейся задолженности.
Первая часть выплаты (OD) фиксирована и рассчитывается как общая сумма кредита, разделенная на количество месяцев погашения: OD = C / T, где:
- C — сумма кредита,
- T — срок кредита в месяцах.
К примеру, если заемщик оформил ипотеку на 2,4 млн рублей сроком на 10 лет, то каждый месяц на погашение основного долга будет уходить: 2 400 000 рублей / 120 месяцев = 20 000 рублей.
Вторая часть выплаты (PR) состоит из процентов, начисленных за обслуживание непогашенного долга. Формула для их расчета: PR = (R × P × Dm) / Dy, где:
- R — остаток долга,
- P — годовая процентная ставка,
- Dm — количество дней в текущем месяце,
- Dy — количество дней в году.
Тогда сумма процентов в первом платеже из приведенного выше примера при ставке 20% составит (2 400 000 × 20% × 31) / 365 = 40 767 рублей.
Объединяя вышеуказанные формулы, общий размер платежа можно выразить так:
M = (C / T) + ((R × P × Dm) / Dy), где значения переменных остаются теми же.
Сумма процентов будет становиться меньше по мере выплаты кредита, поскольку каждый ежемесячный платеж приводит к снижению основного долга на 20 000 рублей. Через год регулярных выплат сумма процентов окажется уже (2 160 000 х 20% х 31) / 365 = 36 690 рублей.
Пример расчета.Допустим, заемщик оформил в банке кредит в размере 120 000 рублей на 1 год под 20% и получил деньги 1 января 2025 года. Тогда ежемесячная выплата в счет погашения основного долга составит OD = 120 000 / 12 = 10 000 рублей, а сумма процентов в первом взносе окажется PR = (120 000 × 20% × 31) / 365 = 2 038,36 рублей. Общий размер платежа за январь составит:M = 10 000 + 2 038,36 = 12 038,36 рублей.
В феврале сумма платежа будет меньше по двум причинам: остаток задолженности снизится, а количество дней в феврале — самое маленькое в году. Взнос составит:M = 10 000 + (110 000 × 20% × 28) / 365 = 11 687,67 рублей.
Полный график погашения кредита будет выглядеть следующим образом:
| Порядковый номер платежа | Месяц проведения выплаты | Общий размер платежа, руб. | Сумма начисленных процентов | Остаток основного долга, руб. |
| 1 | февраль | 12 038,36 | 2 038,36 | 110 000 |
| 2 | март | 11 687,67 | 1 687,67 | 100 000 |
| 3 | апрель | 11 698,63 | 1 698,63 | 90 000 |
| 4 | май | 11 479,45 | 1 479,45 | 80 000 |
| 5 | июнь | 11 358,90 | 1 358,90 | 70 000 |
| 6 | июль | 11 150,68 | 1 150,68 | 60 000 |
| 7 | август | 11 019,18 | 1 019,18 | 50 000 |
| 8 | сентябрь | 10 849,32 | 849,32 | 40 000 |
| 9 | октябрь | 10 657,53 | 657,53 | 30 000 |
| 10 | ноябрь | 10 509,59 | 509,59 | 20 000 |
| 11 | декабрь | 10 328,77 | 328,77 | 10 000 |
| 12 | январь 2026 | 10 169,86 | 169,86 | 0 |
Таким образом, общая переплата по кредиту составит 12 947,94 рубля, а соотношение между суммой уплаченных процентов в первый и последний месяцы превысит десятикратный размер. Для крупных кредитов такая разница будет особенно существенной.
Для сравнения, при аннуитетных платежах ежемесячный взнос в данном примере составит 11 116,14 рублей. В отличие от дифференцированной схемы, он будет одинаковым на протяжении всего срока кредита. Общая переплата окажется равной:11 116,14 × 12 − 120 000 = 13 393,68 рублей, что примерно на 446 рублей больше, чем при использовании дифференцированной схемы.
Преимущества и недостатки дифференцированного платежа
Этот способ погашения кредита имеет несколько важных достоинств, которые делают его привлекательным для заемщиков:
Снижение общей переплаты по кредиту. Начисление процентов осуществляется на фактический остаток основного долга, поэтому переплата оказывается меньше по сравнению с аннуитетной схемой погашения.
Уменьшение финансовой нагрузки со временем. Первые платежи могут быть довольно крупными, но их размер постепенно снижается. Это удобно для тех, кто в будущем планирует перераспределить бюджет.
Мотивация к досрочному погашению. За счет того, что переплата уменьшается с каждым внесенным платежом, заемщик может быстрее закрыть кредит и сэкономить на процентах. Однако при досрочном погашении на поздних этапах экономия будет минимальной, так как основная часть процентов выплачена в начале срока.
Однако, несмотря на свои преимущества, такая схема имеет и определенные недостатки:
Высокая финансовая нагрузка в начале срока. В первые месяцы предстоит выплачивать максимальную сумму процентов за пользование кредитными средствами и общий размер платежа может оказаться неподъемным для человека со средним уровнем доходов.
Реже предлагается банками. Банки неохотно выводят на рынок кредитные продукты с такой схемой выплаты долга и начисления процентов, из-за чего выбор кредиторов оказывается сильно ограничен.
Повышенные требования к платежеспособности заемщика. При оценке ежемесячного дохода кредитор отталкивается от размера самых крупных первых выплат. При прочих равных объем подтвержденного дохода в этом случае должен быть выше на 20-25%, чем при оформлении кредита с аннуитетными платежами.
Необходимость отслеживать график платежей. Заемщику необходимо постоянно сверяться с графиком платежей для уточнения размера очередной выплаты.
Сложность понимания. Для многих заемщиков сложнее понять и рассчитать дифференцированные платежи, что иногда вызывает путаницу при выборе кредитного продукта.
Выбор подходящей схемы погашения кредита во многом зависит от финансовых возможностей заемщика. Вариант с дифференцированными платежами больше подходит для людей с высоким официальным заработком и дополнительными источниками дохода. Им будет проще обслуживать долг и при этом вести привычный образ жизни в период максимальной кредитной нагрузки.
И наоборот, людям с невысоким заработком больше подойдет кредит с погашением равными ежемесячными платежами, позволяющими проще распланировать бюджет.