Кредитные каникулы
 Анна Дундалевич
Кредитные каникулы — мера поддержки заемщиков, которая позволяет временно приостановить или уменьшить размер ежемесячных платежей по кредитным обязательствам без начисления штрафов или пеней. Получить кредитные каникулы могут заемщики, которые оказались в тяжелой финансовой ситуации и могут подтвердить это документально.
Что такое кредитные каникулы
Банки и другие кредитно-финансовые организации предоставляют кредитные каникулы по разным долговым обязательствам: ипотека, потребительский кредит, автокредит, кредитная карта, микрозайм.
В каждой стране действуют собственные правила предоставления кредитных каникул. В России такой механизм появился в 2020 году в качестве временной меры для поддержки россиян во время пандемии.
Затем аналогичная мера вводилась с 8 марта по 30 сентября 2022 года и с 1 января по 31 марта 2023 года в связи с неблагоприятной геополитической ситуацией и введением санкций. 7 октября 2022 года отдельно вышел закон о кредитных каникулах для мобилизованных и участников специальной военной операции (СВО).
С 1 января 2024 года кредитные каникулы предоставляются россиянам на постоянной основе согласно Федеральному закону № 106-ФЗ.
Кредитные каникулы в России: основные особенности
Взять кредитные каникулы имеет право любой гражданин России вне зависимости от своего статуса: пенсионер, студент, безработный, самозанятый, ИП, фрилансер. Но воспользоваться услугой можно далеко не в каждой ситуации.
В каком случае можно оформить
Воспользоваться правом на получение кредитных каникул возможно в следующих случаях:
- при снижении дохода до установленного ЦБ РФ уровня (в 2024 году доход должен был снизиться на 30% и более за два месяца, предшествующих месяцу обращения, по сравнению со среднемесячным доходом за последний год);
- при получении ущерба по причине чрезвычайной ситуации (аварии, катастрофы, стихийного бедствия либо другой ЧС).
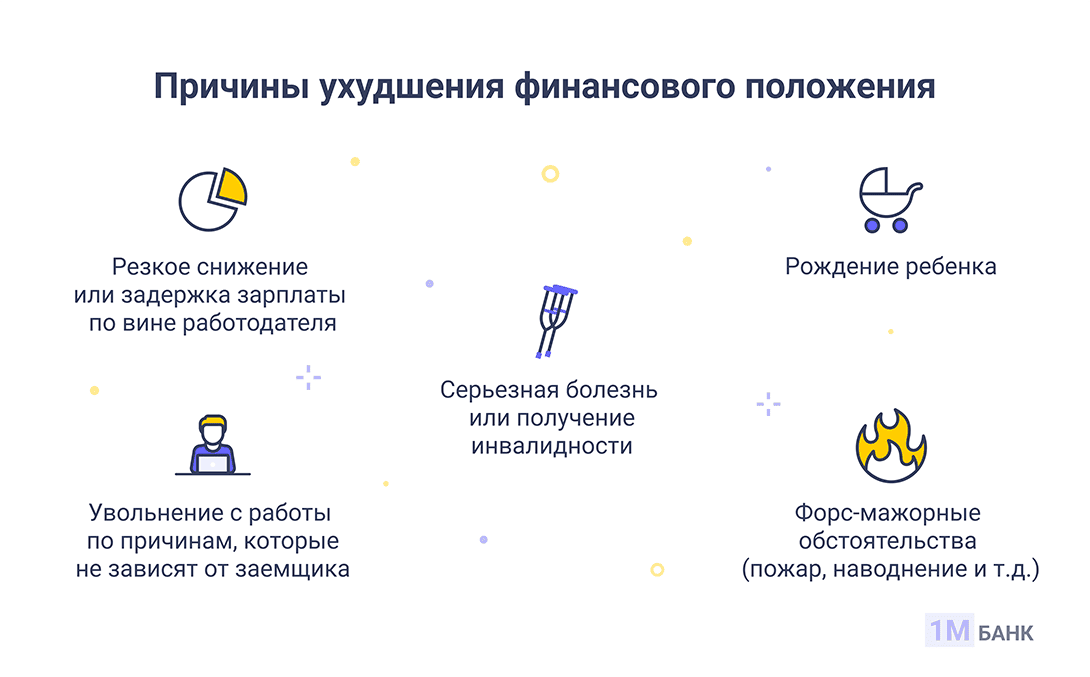
Важное условие: причину ухудшения материального положения нужно подтвердить документально. Банк может дополнительно проверить этот факт в Федеральной налоговой службе (ФНС), Социальном фонде России (СФР) или Федеральном фонде обязательного медицинского страхования (ФФОМС).
Не предоставляются кредитные каникулы банкротам, а также тем, для кого они на данный момент уже действуют. Например, нельзя одновременно оформить кредитные и ипотечные каникулы.
На каких условиях
Кредитные каникулы разрешается получить по кредитным обязательствам перед банком, МФО, кредитным потребительским кооперативом или ломбардом. Сумма, полученная под процент, должна вкладываться в лимиты, которые определяет Правительство РФ:
- потребительские кредиты и займы — до 450 000 рублей;
- ипотека — до 15 млн рублей;
- автокредит — до 1,6 млн рублей;
- кредитные карты — до 150 000 рублей.
Лимиты могут меняться, поэтому следует дополнительно уточнять актуальную информацию в банке.
Если сумма превышает указанный лимит, можно обратиться к кредитору за реструктуризацией, которая также способна облегчить погашение задолженности.
На какой срок
Максимальный период кредитных каникул — 6 месяцев. Если финансовое положение улучшится раньше, можно в любой момент вернуться к обычному графику исполнения обязательств. Нужно просто сообщить об этом кредитору.
Сколько раз можно брать
Оформить услугу можно 1 раз из-за ухудшения финансового положения в связи со снижением дохода и 1 раз в случае ухудшения условий жизни из-за чрезвычайной ситуации.
Плюсы и минусы кредитных каникул
Чтобы удостовериться в том, что отсрочка платежей по кредиту — лучший вариант в конкретной ситуации, стоит рассмотреть преимущества и недостатки кредитных каникул.
Плюсы
- Долговая нагрузка снижается. Заемщик может какое-то время не думать о том, где взять деньги на погашение долга, и тратить имеющиеся средства на первостепенные нужды.
- Проценты перестают начисляться. Долг перестает увеличиваться из-за капающих процентов. При этом ставка по договору остается неизменной.
- Штрафы и пени не начисляются. Задолженность перед кредитором не увеличивается за счет санкций, которые применяются к должникам.
- Кредитная история не ухудшается (если не успела возникнуть просрочка). Кредитные каникулы отображаются в кредитной истории, но не ухудшают ее. Если заемщик продолжит исправно погашать долг по окончании кредитных каникул, негативные записи в КИ не появятся.
- Не нужно платить за предоставление услуги. Кредитно-финансовые организации не взимают плату за оформление кредитных каникул.
Недостатки
- Нельзя продлить кредитные каникулы. Их срок ограничен законодательством и не может быть увеличен по запросу заемщика.
- Срок выплаты долга увеличивается. Невыплаченные платежи будут перенесены на конец срока кредита, что увеличит его общую продолжительность. Например, если кредитные каникулы были получены на 4 месяца, последний платеж отодвинется на 4 месяца по сравнению с первоначальной датой.
Стоит понимать, что после окончания кредитных каникул нужно будет и дальше погашать задолженность. Только в редких случаях кредиторы могут простить долг частично или полностью, например, если клиент утратил трудоспособность или получил степень инвалидности.
Как россиянам оформить кредитные каникулы
Заявление с просьбой о кредитных каникулах можно подать в течение 30 дней с момента просрочки долга. Но лучше сделать это заранее — в таком случае больше шансов получить одобрение, а в кредитную историю не попадет информация о просрочке.
Заемщику необходимо обратиться в свою кредитно-финансовую организацию и предоставить документы, подтверждающие право на получение кредитных каникул. Список документов может быть следующим:
При снижении дохода — действующий общегражданский паспорт (оригинал); справка о доходах и суммах налога физического лица; выписка из Центра занятости населения (для безработных); листок нетрудоспособности; книга учета доходов и расходов ИП.
В случае ЧС — действующий общегражданский паспорт (оригинал); документы, подтверждающие проживание в зоне ЧС и получение ущерба (выдаются комиссией из представителей муниципальных органов власти).
Кредитор обязан ответить на обращение заемщика в течение 5 дней. Если документы, которые подтверждают право на предоставление кредитных каникул, были переданы не сразу, срок отсчитывается с момента их передачи.
Могут ли отказать в кредитных каникулах
Кредиторы, как правило, идут навстречу гражданам и принимают любые документы, подтверждающие право на получение кредитных каникул. Тем не менее они могут и отказать, опираясь на описанные в законе требования.
В случае отказа на запрос заемщика кредитно-финансовая организация обязуется аргументировать свое решение.