Интерчейндж
 Ирина Концавенко
Интерчейндж (от англ. interchange «взаимообмен») — это комиссия, которую банки взимают друг с друга за межбанковские переводы средств при проведении безналичных расчетов с помощью карт. Поскольку такую комиссию выплачивают и получают практически все банки, по-другому ее принято называть взаимообменным сбором (interchange fee, IF).
Что такое интерчейндж
Взаимообменный сбор впервые был введен в 1971 году компанией Visa (тогда еще National Bank Americard Inc.) для транзакций, в которых эмитентом и эквайером выступали разные банки. Эта комиссия изначально составляла 1,95%. При этом банк, который предоставлял продавцу услуги, мог установить ставку эквайринга выше размера IF, чтобы покрыть свои расходы и получить прибыль.
Как работает интерчейндж
Когда покупатель расплачивается картой банка-эмитента X в магазине, банк-эквайер Y, который обслуживает продавца, платит X интерчейндж. Средства для этого берутся из комиссии, которую Y получает за эквайринг от торговой точки. Если эквайером и эмитентом по транзакции выступает один и тот же банк X или Y, комиссия не нужна.
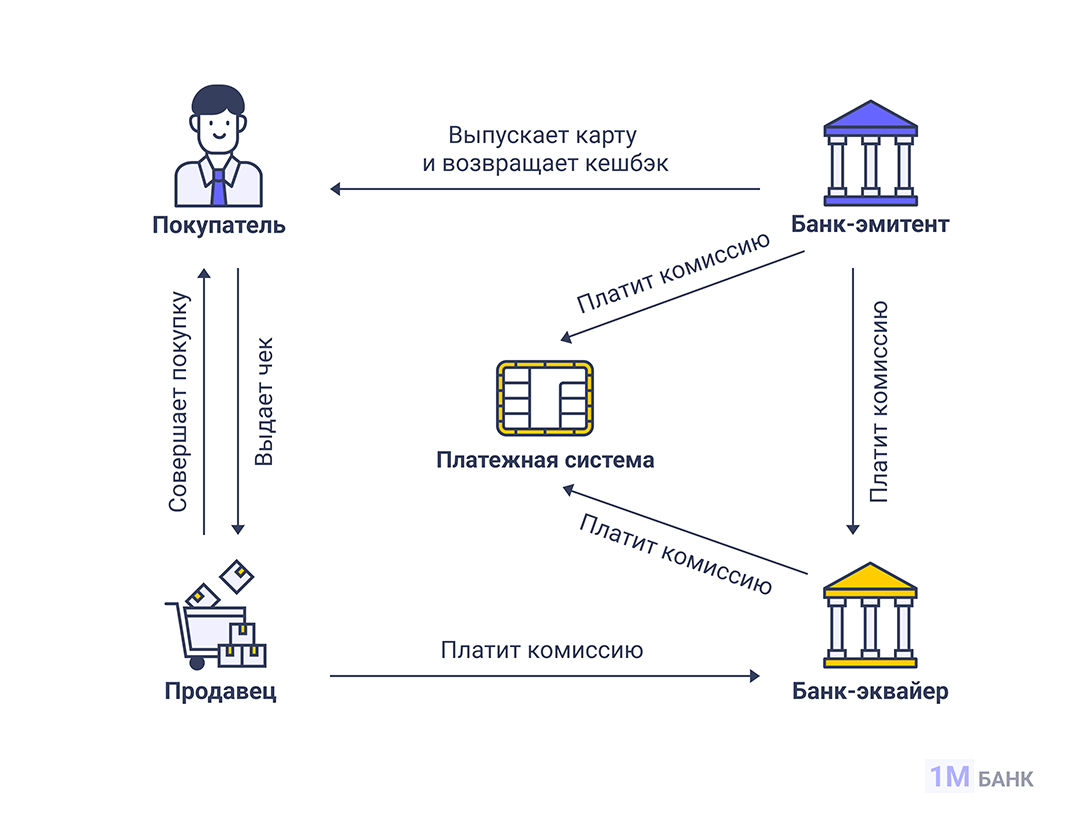
Также существует обратный интерчейндж (обратный сбор), когда банк X уплачивает процент банку Y. Это происходит, например, когда клиент банка X снимает деньги в банкомате Y с комиссией. Часть этой комиссии перечисляется банку Y.
Для чего нужен интерчейндж
Взаимообменнный сбор поддерживает работу системы безналичных платежей. Доход от комиссии банки направляют на:
- покрытие рисков, связанных с мошенничеством и возвратами, которые возникают при обработке транзакций;
- установку и обслуживание платежных терминалов;
- поддержку и улучшение систем защиты электронных платежей;
- анализ, интеграцию и развитие платежных технологий;
- предоставление карт с бесплатным выпуском и обслуживанием;
- начисление кешбэка по программам лояльности для держателей карточек.
Также интерчейндж помогает уравновесить интересы банков, которые выдают карты, и банков, которые обрабатывают платежи, обеспечивая выгодное сотрудничество.
Кто определяет размер интерчейнджа
Ставка межбанковской комиссии устанавливается платежной системой (Visa, Masterсard, «Мир», «Белкарт» и т.д.) и зависит от следующих факторов:
- тип торговой точки;
- размер операции (стоимость товара или услуги);
- тип карты (кредитная или дебетовая);
- используемая продавцом технология обработки платежа (через POS-терминал, онлайн-платеж и т.д.);
- страна или регион проведения транзакции.
При этом в некоторых странах, например, в Канаде, Австралии, Новой Зеландии, Южной Корее, Бразилии, странах ЕС ставки интерчейнджа регулируются на государственном уровне, чтобы создать справедливые условия для бизнеса.
В ЕС и Австралии интерчейнджевые комиссии по дебетовым картам установлены на уровне 0,2% от суммы транзакции, для кредитных — 0,3%. В Новой Зеландии ставка для дебетовых карточек составляет около 0,6%, а для кредитных может достигать 1,4%.
Банки закладывают расходы, связанные с интерчейнджем, в тарифы на эквайринг. То есть по сути, IF является частью комиссии, которую банк взимает с торговой точки. Малые и средние предприятия часто не могут позволить себе выделять много средств на обслуживание безналичных платежей. Регулирование интерчейнджа помогает снизить эти расходы и способствует здоровой конкуренции.
Вместе с тем такое законодательное ограничение нередко оборачивается ущемлением интересов других участников безналичных расчетов: лишаясь комиссионных доходов, банки поднимают для клиентов плату за обслуживание карт, снижают размер кешбэка, ухудшают условия программы лояльности.
Судебные споры из-за интерчейнджа
Одним из самых крупных судебных дел, связанных с интерчейндж-комиссиями, стало Payment Card Interchange Fee and Merchant Discount Antitrust Litigation, начатое в США в 2005 году. Это был коллективный иск, поданный торговцами и торговыми ассоциациями против платежных систем Visa и Mastercard и ряда крупных банков. Торговцы утверждали, что эти компании координировали свои действия по установлению комиссий, а также применяли антиконкурентные практики, которые искусственно завышали стоимость обработки безналичных платежей.
В 2012 году предложенное урегулирование предусматривало выплату продавцам товаров и услуг 7,25 млрд долларов. Однако многие крупные торговые сети, включая Walmart и Amazon, не согласились с условиями этого урегулирования, утверждая, что оно не устраняло системные проблемы, а лишь компенсировало ущерб частично. Поэтому они продолжили свою юридическую борьбу.
В 2019 году суд вынес решение выплатить продавцам еще 5,54 млрд долларов. Это позволило урегулировать ряд вопросов, но споры по некоторым аспектам, связанным с механизмом взимания интерчейндж-комиссий, продолжаются. В частности, торговцы продолжают выступать за снижение комиссий, которые, по их мнению, чрезмерно высоки и несправедливы, в то время как платежные системы и банки утверждают, что эти сборы необходимы для поддержания платежной инфраструктуры и обеспечения безопасности транзакций.