POS-кредит (кредит в точке продаж)
 Анна Дундалевич
POS-кредит (англ. point of sales «точка продаж») — это экспресс-кредит, который можно получить без визита в банк прямо в точке продаж: магазине техники, офисе сотового оператора, строительном или мебельном супермаркете.
Что такое POS-кредит
Услуга доступна как в физических торговых точках, так и в интернет-магазинах, на маркетплейсах. Чаще всего такой тип кредитования предлагается посетителям сетевых ритейлеров, и в небольших торговых точках встречается редко.
Оформить POS-кредит можно на разные виды продукции: смартфоны, бытовую и компьютерную технику, строительные материалы, ювелирные украшения, мебель, дизайнерские сумки.
Кредит в точке продаж является целевым, то есть потратить его можно только на покупку товара или услуги в выбранном магазине. Заемные средства не выдаются на руки и воспользоваться ими для других своих нужд не получится.
Как происходит выдача POS-кредита
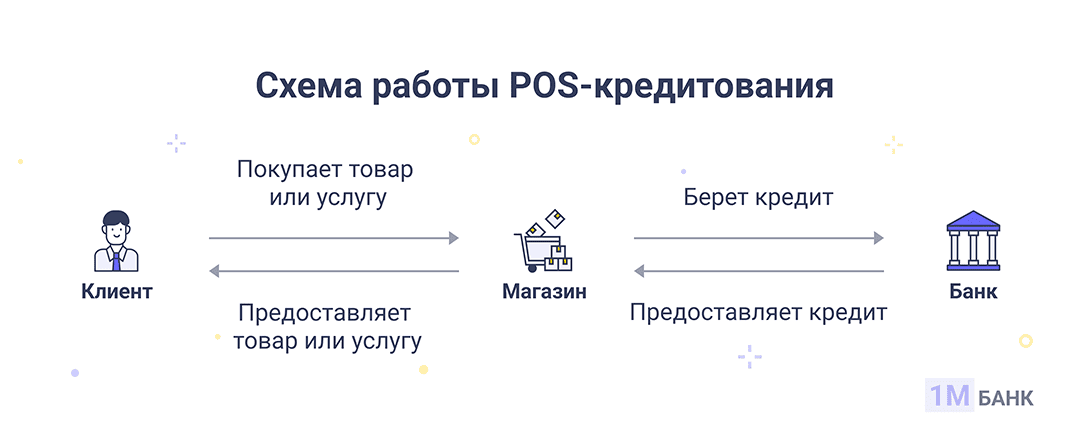
Покупатель приходит в магазин или заходит на сайт маркетплейса или интернет-магазина, чтобы приобрести какой-то товар и услугу. Продавец может предложить ему расплатиться кредитной картой, взять рассрочку или оформить POS-кредит — все эти способы позволяют расплатиться сразу за счет заемных средств. Выбирая оформление кредита в торговой точке, потенциальному заемщику потребуется выполнить следующий алгоритм действий:
- Выбор подходящих условий POS-кредита. Как правило, деньги выдаются в долг на срок от 3 месяцев до 3 лет. На выбор клиенту может предлагаться заключение договора с одним из банков или микрофинансовых организаций.
- Заполнение анкеты. Клиент указывает в специальной форме персональные данные, сведения о доходе, место работы. Для оформления требуется паспорт, иногда — второй документ, удостоверяющий личность, например, военный билет или водительские права. Базовые требования к заемщику — возраст от 18 лет, российское гражданство, постоянная регистрация в стране, регулярный доход, хорошая кредитная история.
- Ожидание результата проверки. Представитель банка проверяет на достоверность информацию, указанную в анкете. Обычно это не занимает много времени и на выполнение необходимых формальностей уходит не более 10-15 минут. Однако в некоторых случаях может запрашиваться информация из БКИ, что может затянуть процесс.
- Изучение условий договора и его подписание. Покупателю отводится время на изучение индивидуальных условий договора, после чего его необходимо подписать. При оформлении POS-кредита предлагается изучить электронный договор, для подписания которого потребуется ввести секретный код из СМС в специальное поле на сайте.
- Оплата товара или услуги за счет полученных средств. Кредитор переводит деньги за покупку продавцу, а покупатель получает товар или услугу прямо на месте.
Затем клиенту остается погашать долг согласно обозначенному в договоре графику — все точно так же, как при получении обычного потребительского кредита.
Преимущества POS-кредита
При оформлении POS-кредита в сделке участвуют три стороны: магазин, кредитно-финансовая организация (банк или МФО) и покупатель. Каждая из них имеет свою выгоду.
Для продавца
Магазин таким образом привлекает больше покупателей, а также быстрее продает дорогие товары, которые бывает сложно реализовать.
Для кредитора
Кредитно-финансовая организация получает нового клиента, благодаря чему зарабатывает на процентах и неустойках.
Для покупателя
К основным преимуществам кредитов в точках продаж для клиентов относят следующие:
Возможность совершить дорогостоящую покупку. При нехватке собственных средств не нужно откладывать покупку. Наоборот, можно выбрать более дорогой и качественный товар, не тратя при этом сразу крупную сумму.
Удобство и скорость оформления. Чтобы получить POS-кредит, не нужно посещать банк: кредитный менеджер встретит покупателя в торговой точке и подробно все объяснит. Собирать пакет документов и долго ждать одобрения заявки также не потребуется.
Минимальные требования к заемщику. В случае оформления договора прямо в точке продаж банки и МФО предъявляют к потенциальным клиентам минимальные требования, что также повышает вероятность выдачи денег в долг. Кредиторы не изучают так тщательно кредитную историю заемщиков и могут выдать средства даже при невысоком кредитном рейтинге.
Подводные камни оформления кредитов в точках продаж
При оформлении POS-кредита можно столкнуться со следующими неочевидными минусами:
Большая переплата
Если кредитором выступает банк, процентная ставка по POS-кредиту, как правило, оказывается выше, чем при оформлении обычного потребительского кредита или кредитки в той же кредитно-финансовой организации. Разница может быть не слишком большой, и многие заемщики готовы ее заплатить, чтобы не тратить время на обращение в банк.
Если же кредитором выступает МФО, переплата может быть огромной за счет высоких процентных ставок, характерных для микрофинансовых организаций в целом.
Ограниченный выбор банков и МФО
Перечень кредиторов, готовых предоставить заемные средства покупателю, определяется торговой точкой. Среди них могут оказаться банки и МФО не с самыми привлекательными условиями кредитования.
Кроме того, при оформлении POS-кредита в небольшой кредитно-финансовой организации заемщик может столкнуться со сложностями при желании вносить платежи без дополнительных комиссий. Для этого ему может понадобиться каждый раз ездить в офис кредитора или искать банкомат конкретного банка.
Риск навязывания платных услуг
При оформлении кредита в торговой точке продавец или представитель банка может навязать покупателю расширенную гарантию на товар, из-за чего увеличится размер кредита. Такая услуга не является обязательным условием предоставления денег в долг, однако консультанты обычно умалчивают об этом.
С одной стороны, покупатель действительно получает возможность вернуть или обменять товар на протяжении более длительного срока, с другой стороны такие траты могут быть неоправданны.
Вероятность импульсивных покупок
Покупатель получает предложение о POS-кредите на кассе в торговой точке, из-за чего решение о получении заемных средств может оказаться необдуманным и импульсивным. Кроме того, кредитный специалист на словах перечисляет покупателю основные условия кредитования и предлагает быстро подписать бумаги. Многие заемщики идут на поводу у менеджера и зачастую не читают договор полностью, а потом обнаруживают в нем массу нюансов, которые делают POS-кредит невыгодным.
Риск испортить кредитную историю
Поскольку в подавляющем большинстве случаев кредиты в торговых точках выдают банки и МФО, сведения о таких займах передаются в бюро кредитных историй, как и информация о допущенных заемщиком просрочках. Поэтому при нарушении условий договора POS-кредитования клиент рискует испортить свою кредитную историю точно так же, как и в случае неисполнения обязательств по погашению обычных кредитов и займов.
Можно ли вернуть товар, купленный за счет POS-кредита
Покупатель имеет право расторгнуть сделку купли-продажи с продавцом вне зависимости от способа оплаты покупки, если приобретенная вещь не входит в перечень товаров, не подлежащих возврату.
К невозвратным товарам при условии отсутствия в них брака относятся предметы личной гигиены, нижнее белье, ювелирные изделия, книги, электроприборы и некоторая другая продукция. Все остальное подлежит возврату в течение 14 дней с момента покупки, если товар не был использован и сохранил первоначальный вид. Чтобы вернуть товар, клиенту понадобится чек, подтверждающий факт покупки.
Возврат бракованных товаров осуществляется в течение гарантийного срока после проведения экспертизы, на которую по закону отводится до 10 дней. В случае выявления заводского брака продавец предложит покупателю бесплатно отремонтировать товар, заменить его на аналогичный или вернуть деньги.
Что будет с POS-кредитом, если товар был возвращен
При возврате товара кредит не будет автоматически закрыт: для расторжения договора клиенту потребуется обратиться к кредитору, который выделил средства на покупку. Следует придерживаться следующей инструкции:
- Принести товар в магазин, написать заявление о возврате с указанием причины отказа от товара. Обязательно взять у продавца заверенную копию заявления или заранее самостоятельно сделать второй экземпляр и удостовериться в том, что на нем стоит отметка магазина, что обращение было принято.
- Убедиться, что продавец аннулировал договор купли-продажи и получить на руки акт о возврате товара. Если отказ от покупки требует проведения экспертизы товара, то магазин выдаст акт только по ее окончании. До этого момента заемщику необходимо погашать POS-кредит в соответствии с графиком платежей, в противном случае будет зафиксирована просрочка.
- Предоставить кредитору заявление о возврате товара и выданный магазином акт. Составить заявление о расторжении кредитного договора. Рекомендуется сделать это, как только все необходимые документы окажутся на руках, чтобы кредитор перестал начислять проценты.
- Уточнить сроки закрытия кредита, получить справку об отсутствии задолженности. Через несколько недель заемщик может проверить отсутствие непогашенных долгов, заказав отчет из бюро кредитных историй.
Условия закрытия кредита при возврате товара зависят от причины отказа от покупки. В случае возврата бракованного товара кредитор обязан возместить заемщику все уплаченные проценты.
Если же покупатель отказывается от товара надлежащего качества, проценты не возвращаются. Также ни при каких условиях не компенсируется стоимость оформленной при покупке расширенной гарантии на товар.
Можно ли погасить POS-кредит досрочно
Кредит, оформленный в точке продаж, возможно погасить раньше установленной даты: условия полного или частичного досрочного погашения должны быть прописаны в договоре кредитования.
Для внесения денег сверх размера обязательного платежа заемщику необходимо уведомить об этом банк или МФО и уточнить, какие правила погашения применяются в данном случае. После полного досрочного погашения рекомендуется получить у кредитора справку об отсутствии задолженности.
Можно ли отказаться от POS-кредита
Договор POS-кредитования вступает в силу после его подписания кредитором и заемщиком и перевода банком или МФО средств за покупку магазину. Если деньги уже поступили продавцу (а обычно это происходит мгновенно), отказаться от кредита не получится.
В такой ситуации клиент может полностью погасить задолженность, чтобы закрыть POS-кредит. В этом случае проценты будут начислены только за фактическое количество дней пользования заемными средствами.
Если выплатить долг в течение 30 дней с момента оформления, не потребуется уведомлять об этом кредитора. В противном случае потребуется заранее сообщить банку или МФО о своем решении досрочно погасить задолженность.