Аккредитив
 Ксения Пивнева
Аккредитив (лат. accreditivus «доверительный», англ. Letter of credit) — это форма безналичного расчета между покупателем и продавцом, при которой банк гарантирует исполнение обязательств. То есть кредитно-финансовая организация по поручению покупателя производит оплату продавцу, если тот выполнит заранее оговоренные условия.
Что такое аккредитив
Также так называют особый банковский счет, который создается для безопасного проведения сделки при оплате товаров и услуг.
В сделке с аккредитивом участвуют четыре основные стороны:
- Покупатель (приказодатель) инициирует открытие аккредитива через свой банк.
- Продавец (бенефициар) получает гарантию, что деньги будут переведены, если он выполнит все условия, прописанные в аккредитиве.
- Банк-эмитент — банк покупателя, который открывает аккредитив и гарантирует его исполнение при соблюдении условий.
- Банк-бенефициар — банк продавца, который подтверждает аккредитив (если требуется) и производит выплату после проверки документов.
Все участники работают в тесной взаимосвязи, чтобы обеспечить безопасность расчета.
В обиходе аккредитив также называют виртуальной банковской ячейкой, хотя их функции различаются. Также схожим образом проводится оформление сделок с передачей денег от покупателя продавцу через счета эскроу.
В каких случаях применяется аккредитив
Аккредитив актуален в ситуациях, требующих высокой степени защиты интересов сторон. Такая форма расчетов удобна для покупателя и продавца, когда стоимость сделки высока, а для передачи товара или оказания услуги требуется время.
Основные сферы, где имеет смысл воспользоваться специальным счетом, следующие:
Международная торговля. Используется для минимизации рисков в сделках между компаниями из разных стран, где существуют различия в законодательстве и валютных системах.
Сделки при недоверии между сторонами. Применяется, когда покупатель и продавец ранее не сотрудничали или не доверяют друг другу. Аккредитив гарантирует соблюдение условий сделки сторонами.
Сложные и долгосрочные проекты. Например, в строительстве, поставке оборудования или крупных инвестиционных проектах, где требуется точное выполнение этапов работ и частичная оплата на каждом этапе. Аккредитив помогает четко контролировать выполнение обязательств.
При покупке недвижимости и другого имущества. Удобен при покупке квартиры, дома, земельного участка, включая сложные варианты с оформлением ипотеки или обменом недвижимости. Это же касается приобретения автомобиля, ценных бумаг и иного имущества, для передачи которого покупателю необходимо переоформлять права собственности.
Как проходит оплата с помощью аккредитива
Аккредитив представляет собой бумажный или электронный документ, который, по сути, является переводным векселем. В нем указывается вид, участники, сумма, срок действия, условия платежа, описание товара или услуги, перечень документов, правила применения аккредитива.
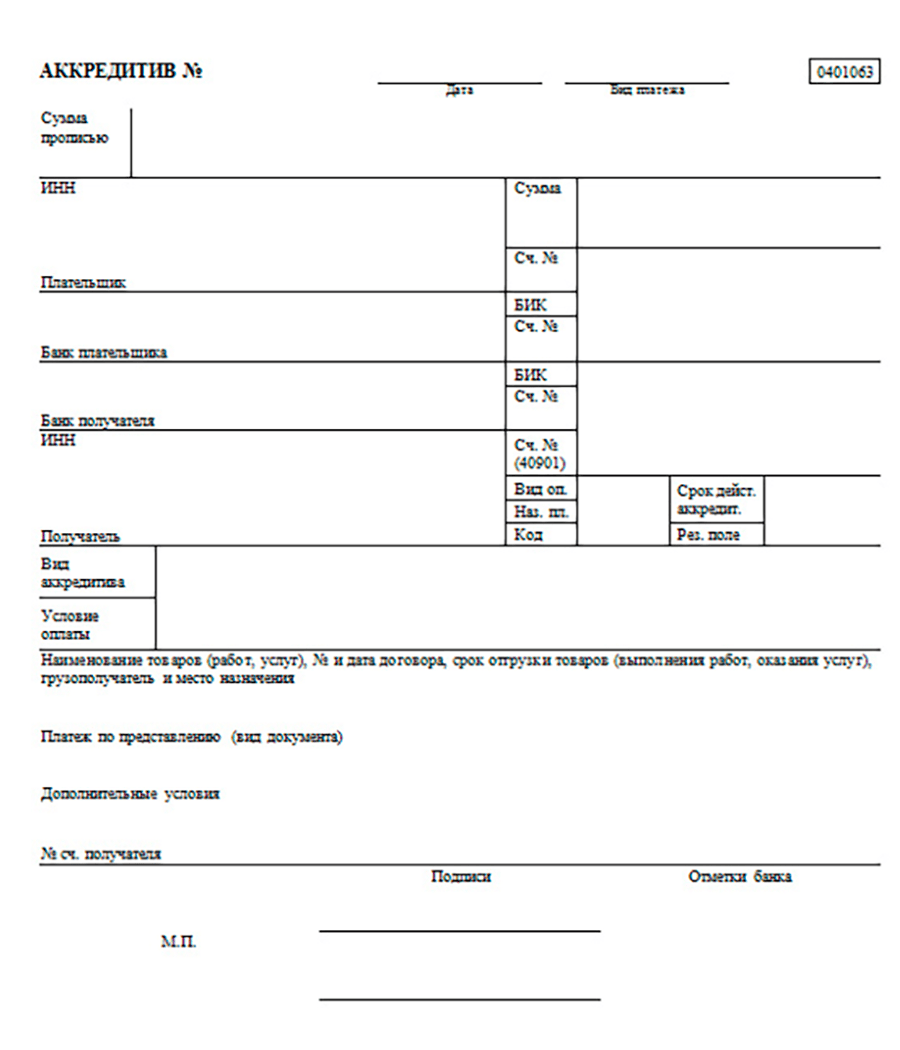
Так выглядит стандартный бланк аккредитива
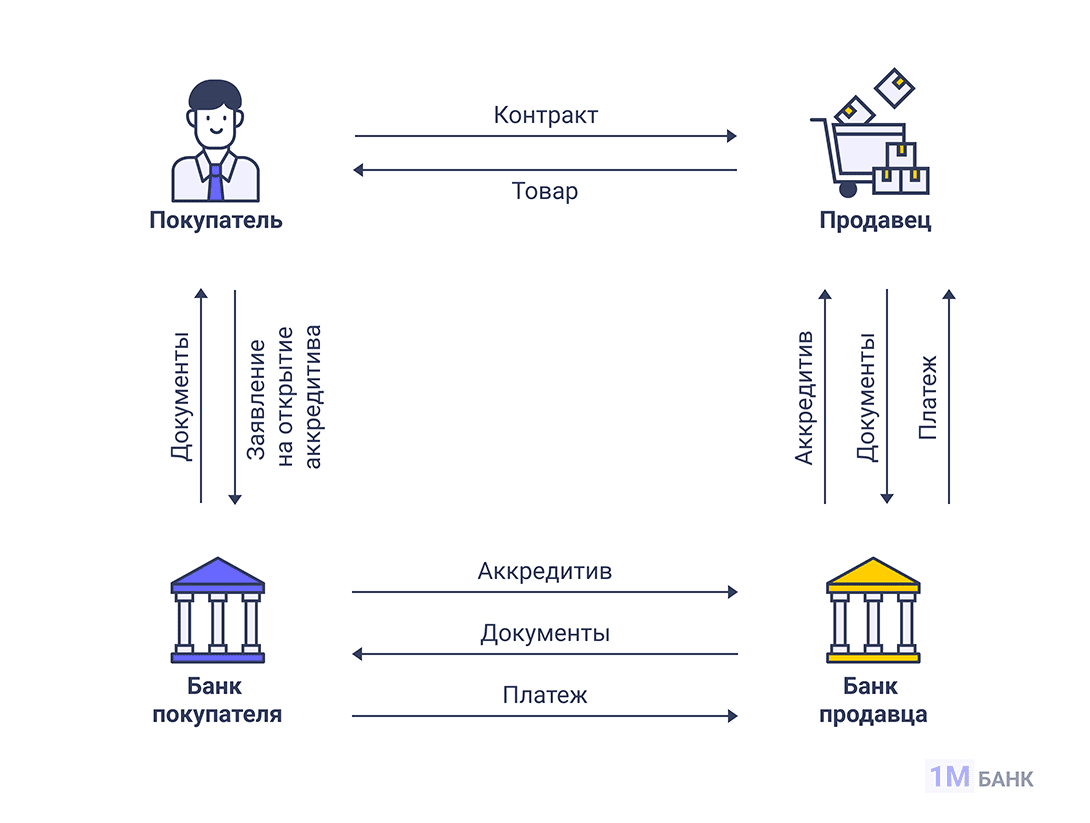
Схема оплаты организована следующим образом:
- Продавец и покупатель подписывают договор, в котором указывается, что расчеты между сторонами будут производиться с использованием аккредитива. Там же должно быть указано, при наступлении каких условий бенефициар сможет забрать средства. В остальном это стандартный договор купли-продажи или оказания услуг.
- Покупатель открывает счет, кладет на него денежные средства в необходимом размере и подает в банк заявление на оформление аккредитива.
- Банк открывает аккредитив и списывает причитающуюся ему комиссию за услугу.
- Кредитно-финансовая организация выполняет поручение клиента и выдает ему договор с прописанными условиями, при наступлении которых деньги будут переданы продавцу товара или услуги. Сами средства блокируются на счете до истечения срока действия аккредитива.
- Покупатель передает переводной вексель продавцу, и тот выполняет возложенные на него обязательства. Когда банк получает документальное подтверждение, что все условия договора выполнены, у бенефициара появляется право обналичить аккредитив.
Вся процедура ограничивается определенным сроком. Он определяется при открытии. После наступления крайней даты аккредитив становится недействительным, если не были выполнены все условия или не была подана заявка на его продление.
Пример оформления аккредитива
Чтобы разобраться, как организовываются расчеты с аккредитивом, можно рассмотреть пример:
- Покупатель и продавец договариваются о сделке на поставку товара стоимостью $50 000.
- Покупатель обращается в свой банк с заявлением об открытии безотзывного аккредитива на эту сумму.
- В условиях указывается, что оплата будет произведена бенефициару через его банк после предоставления следующих документов: транспортной накладной, сертификата качества и страхового полиса.
- Банк-эмитент резервирует средства и отправляет аккредитив продавцу через банк-бенефициар.
- После выполнения поставки и предоставления требуемых документов продавец получает оплату, а покупатель — подтверждение выполнения условий сделки.
Если продавец не выполняет условия договора в течение срока действия аккредитива, деньги на счете размораживаются, и покупатель может пользоваться ими по своему усмотрению. Изменить положения безотзывного аккредитива можно только в случае согласия на это обеих сторон сделки.
Дополнительные опции аккредитива
В аккредитиве могут быть предусмотрены дополнительные возможности для удобства сторон:
Досрочный платеж по просьбе продавца. Он может запросить досрочную выплату части суммы аккредитива, например, для покрытия расходов на производство или транспортировку товара. Это реализуется через аккредитив с «красной оговоркой», который позволяет получить аванс при условии предоставления минимального пакета документов, подтверждающих отгрузку или выполнение этапа работы.
Отсрочка платежа по просьбе покупателя. Можно договориться об оплате товара или услуги через определенный срок после выполнения условий аккредитива. Для этого используется аккредитив с отсрочкой платежа, который позволяет оплатить товар спустя оговоренное время, например, через 30, 60 или 90 дней после поставки. Это удобно, если покупателю нужно время для реализации товара или получения средств.
Эти опции делают аккредитив более гибким и адаптируемым под финансовые потребности обеих сторон.
Принцип независимости (автономности) аккредитива
Аккредитив считается самостоятельным обязательством банка, которое не зависит напрямую от контракта между продавцом и покупателем. Хотя договоренности достигаются между сторонами сделки, ответственность за расчеты лежит исключительно на кредитно-финансовой организации, а не на покупателе. Однако банк не обязан проверять, соответствует ли аккредитив условиям основного договора, но он следит за соблюдением международных правил относительно финансовой операции.
Проверка соответствия аккредитива договору — задача самих сторон, особенно продавца, которому важно получить оплату. Банк работает только с документами, подтверждающими выполнение условий аккредитива, а не с фактическими товарами или услугами. При необходимости кредитно-финансовая организация может помочь клиенту настроить аккредитив так, чтобы он соответствовал условиям договора.
Виды аккредитивов
Аккредитивы классифицируются по различным признакам. Каждый вид подходит для определенных условий сделки. Банки разных стран предлагают следующие разновидности финансовых гарантий:
По возможности отзыва
- Отзывный. Может быть изменен или аннулирован банком, в котором оформлялся аккредитив, без согласия продавца. Редко используется из-за отсутствия гарантий. Также по правилам Международной торговой палаты не применяется в экспортно-импортных операциях.
- Безотзывный. Не может быть изменен или аннулирован без согласия всех сторон (покупателя, продавца и банка). Это наиболее распространенный и надежный вид аккредитива.
По покрытию
- Покрытый (депонированный). Банк резервирует всю сумму аккредитива на счете покупателя, что гарантирует оплату.
- Непокрытый (гарантированный). Банк-эмитент обязуется оплатить сумму аккредитива, даже если у клиента недостаточно средств на счете в момент исполнения обязательств. При открытии такого аккредитива банк не резервирует средства клиента заранее, а выступает гарантом оплаты по сделке. То есть позволяет исполняющему банку списывать средства с корреспондентского счета покупателя.
В международной практике термины «непокрытый» или «гарантированный» не принято использовать из-за того, что таковыми являются все аккредитивы.
По возможности передачи
- Переводной (трансферабельный). Может быть передан третьей стороне (например, субпоставщику), если это предусмотрено условиями.
- Непереводной. Может использоваться только первоначальным бенефициаром.
- Циркулярный. Можно обналичить в любом банке, указанном в его условиях.
По способу подтверждения
- Подтвержденный. Дополнительно подтверждается банком бенефициара, что повышает надежность сделки для продавца.
- Неподтвержденный. Гарантии дает только банк-эмитент.
По целям
- Коммерческий. Используется для оплаты товаров или услуг.
- Резервный (гарантийный или Stand-By). Это форма финансовой гарантии, используемая как инструмент страхования обязательств клиента перед бенефициаром. Он активируется только в случае, если клиент не выполняет свои обязательства, например, не осуществляет оплату или поставку товаров. При этом банк-эмитент обязуется выплатить указанную сумму бенефициару при предоставлении документов, подтверждающих нарушение условий сделки.
Также используется в случаях, когда в стране запрещено использовать аккредитив в торговых сделках, или при операциях с международными организациями, такими как Мировой банк или Европейский банк реконструкции и развития. Этот инструмент регулируется правилами Международной торговой палаты.
По сроку действия
- Срочный аккредитив. Имеет четко установленный срок, в течение которого он должен быть исполнен.
- Револьверный. Используется для регулярных поставок и автоматически возобновляется после каждой оплаты.
По использованию средств
- Кумулятивный. Если продавец не использовал весь лимит или часть средств в установленный период, остаток переносится на следующий период.
- Некумулятивный. Неиспользованный лимит за определенный период сгорает и не переносится на последующий период.
Специальные виды
- С «красной оговоркой». Позволяет продавцу получить аванс до выполнения условий аккредитива.
- С «зеленой оговоркой». Позволяет получить аванс, но с предоставлением гарантий хранения товара.
- Компенсационный (транзитный). В сделке участвует посредник. В этом случае банк-эмитент открывает два аккредитива: первый — в пользу посредника, второй — в пользу конечного бенефициара, финансируемый за счет первого. Такой способ удобен в цепочках поставок, где посредник организует продажу, но не имеет достаточного капитала для предоплаты.
Каждый вид аккредитива выбирается в зависимости от уровня доверия между сторонами, специфики сделки и рисков, которые они хотят минимизировать.
Сколько стоит оформить аккредитив
Стоимость услуги формируется исходя из нескольких параметров:
- вид договора (купля-продажа, оказание услуг или другое);
- разновидность имущества (движимое или недвижимое);
- стоимость контракта;
- правовой статус контрагентов (физические или юридические лица).
Комиссия банка обычно составляет небольшой процент от суммы сделки в зависимости от ее характера. Как правило, оформление аккредитива не требует больших финансовых затрат.
Как оформить аккредитив
При открытии аккредитива важно учесть все значимые условия передачи денег продавцу. В некоторых случаях покупателю может понадобиться юридическая консультация. Сама же процедура в банке занимает не более 10 минут. Для этого клиенту потребуется предоставить сотруднику кредитно-финансовой организации паспорт и подписанный с продавцом договор.
Банк оформляет аккредитив на основе письменного заявления клиента, в котором указываются:
- паспортные данные (для физлиц) и банковские реквизиты получателя денег;
- информация о договоре и приобретаемом товаре или услуге (если это купля-продажа квартиры, прописывается адрес недвижимости, если договор о покупке машины — марка автомобиля, идентификационный номер);
- перечень документов, которые продавец обязан представить в банк для подтверждения проведенной сделки.
Документ передается продавцу, который может получить деньги, явившись в банк со своим паспортом и бумагами, упомянутыми в аккредитиве.
Бенефициар необязательно должен быть клиентом того же банка. Если он обслуживается в другой кредитно-финансовой организации, деньги будут переведены туда. Более того, можно обратиться за получением средств именно в свой банк. Тогда клиенту понадобится сопроводительное письмо с указанием сведений о переводном векселе.
Преимущества аккредитива
Аккредитив обладает рядом преимуществ, которые делают его востребованным инструментом в финансовых операциях:
Гарантия выполнения обязательств. Банк выступает гарантом платежа при выполнении условий аккредитива, что защищает интересы обеих сторон. Продавец уверен в получении оплаты, а покупатель — в том, что деньги будут переведены только при соблюдении условий сделки (например, поставка товара).
Безопасность. Порядок расчетов при помощи аккредитивов прописывается в законодательстве. прописан В России это статья 867 ГК РФ. Это сводит к нулю риски нарушений. Также денежные средства на счетах физических лиц застрахованы Агентством по страхованию вкладов.
Контроль сроков и условий. Стороны могут точно прописать в аккредитиве все условия, включая сроки поставки, качество товара и другие детали.
Гибкость. Разные виды аккредитивов позволяют адаптировать инструмент под потребности конкретной сделки.
Доступность. Для оформления аккредитива в банк должен явиться только покупатель товара или услуги, что делает данный способ предпочтительным в случае заключения договора между физическими или юридическими лицами, находящимися в разных городах или странах.
Недостатки аккредитива
Несмотря на преимущества, аккредитив имеет и ряд недостатков, которые могут ограничивать его использование:
Сложный для понимания процесс сделки. Требуется подготовить много документации, строго соблюдать условия и взаимодействовать с несколькими сторонами, что увеличивает риск ошибок. Это не только усложняет процесс, но и приводит к дополнительным затратам, что особенно ощутимо для клиентов без опыта работы с подобными финансовыми инструментами.
Временные затраты. Строго регламентированная процедура оборота документов требует много времени, что может увеличить срок исполнения обязательств в рамках договора между покупателем и продавцом. Это необходимо учитывать заранее при определении периода действия аккредитива.
Ограниченная гибкость. Изменение условий аккредитива возможно только при согласии всех сторон, что может создавать сложности в срочных ситуациях. Плюс ко всему предполагается строгая привязка к заранее оговоренным условиям. Если документы оформлены с ошибками, это может привести к задержке платежей.
Зависимость от банков. Успешное выполнение аккредитива зависит от надежности банка, особенно в международных сделках, где может возникнуть риск санкций или заморозки средств. К тому же на банк не обязан проверять подлинность документов, представленных продавцом для подтверждения исполнения требований. Теоретически сотрудник кредитно-финансовой организации может одобрить получение денег по переводному векселю, не распознав подделку.
Внимание налоговиков. Банк обязан передавать информацию о сделках по аккредитиву в налоговые органы, что подходит не для всех клиентов.
Также стоит учитывать, что в случае банкротства кредитно-финансовой организации возмещение по страховке не будет превышать установленный лимит. Если сумма сделки больше, то можно потерять много денег.